
搜索
宋代城市税收的生成逻辑
山西晚报·山河+发布时间:2026-10-27 10:27:09
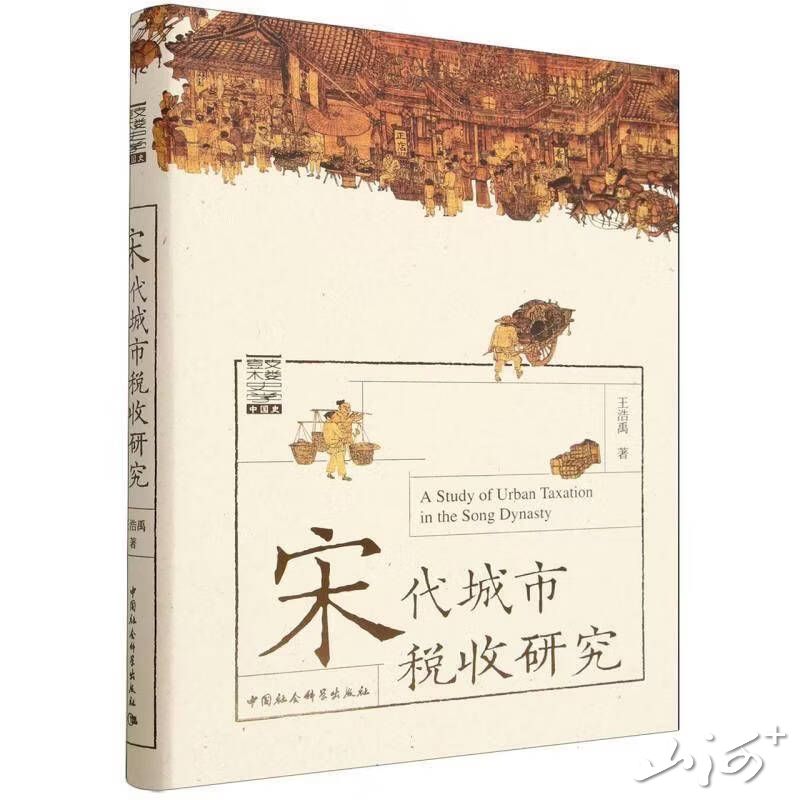
《宋代城市税收研究》王浩禹 著 中国社会科学出版社
本书从税人、税物、税空间的城市税收结构理论切入,并以长时段研究方法为视角,梳理了先秦至隋唐时期城市税收萌芽、雏形等不同阶段的征收管理情况。力图从长时段和税收结构理论构建的角度,揭示宋代城市税收体系最终形成的内在演进逻辑,并提出了10—13世纪中西城市税收比较的思考,希冀为中西(城市)发展道路分流提供新的解释。
第一节 “征商”——对城市人征税的最初形式
对城市人征税是城市税的最早形式。其征收与我国城市的起源密切相关,大致是在夏商周时期。城市税最初的形式是向城市人征收,这是由税收发展历程所决定的。我们知道,早期国家对社会进行有效的控制,征收稳定的固定的税收,控制人口是保证赋税来源和维持国家存在和运行的基础。因此,无论是农业税收,还是城市税收,最初的形式都是对人征税,所不同的是,由于地域和聚落形态的差别,农业税主要是对农业人口征税,城市税主要对城市人口征税。在早期城市形态下,城市流动人口和城市居住者各占一定的比例。因此,对城市人口征税实质上是对这两类人征之。早期城市居住者主要是商人、手工业者、官吏等,城市流动者最主要的是商人。对城市人征税主要是面向城市人、商人、手工业者、流动商人征税。对城市商人征税是城市人税的最初形式,正如孟子所说,“古之为市也,以其所有易其所无者,有司者治之耳。有贱丈夫焉,必求笼断而登之,以左右望,而罔市利。人皆以为贱,故从而征之。征商自此贱丈夫始也”。
戈登·柴尔德关于城市产生的十条标准,阐述了城市兴起与赋税之间的关系,由此,也可见对城市人征税的最初形式。他的十条标准是在考古学的基础上提出来的,可以简单地概括为:城市规模比以往的所有聚落都大,这说明了城市需要一定的规模和人口;城市人口的职业和分工是多样的,非农人口占一定的比例,有商人、僧侣、运输工人、官吏等社会阶层;直接生产者必须向神或神权下的国王缴纳赋税;有规模巨大的公共建筑,以表示城市和乡村的差别,且象征城市的财富的剩余;出现了阶层分化,僧侣、官吏和军事统帅是统治阶层,下层阶层从事劳动生产;发明了文字;在文明的推动下,产生了科学;美术艺术在城市中发挥了重要作用;产生了对外贸易;城市成为各阶层利益的保护者。从柴氏的标准来看,城市居民向城市统治者缴税成为判定城市产生的重要条件之一。可以说这是非常有见地的。也许柴氏提出的这十条标准是基于西方城市、近东地区城市起源提出来的。但人类城市的起源是有共性的,其中攫取财富和税收是中外城市共同之处,这是由城市的阶层性所决定的。
城市人口的职业和分工是多样的,非农人口占一定的比例,有商人、僧侣、运输工人、官吏等社会阶层;直接生产者必须向神或神权下的国王缴纳赋税。这条标准说明了城市人口存在职业和分工,是对这类人征收城市税收的基础。可见,这时居住于城市的人有商人、手工业者、官吏,所谓直接生产者是指商人和手工业者。除官吏外,他们是城市税的直接承担者。
在早期城市形态下,对城市流动人口征税也是城市人税的一个方面。由于市场的兴起和发展,流动于城市的商人从事贩卖和商品交易活动。对这类流动人口,最初征税的方法应是税人,根据人头来征税。后来,由税人转变为税物,即城市商税。 综上所论,对城市人征税是城市税的最初形式,主要面向城市居住者和城市流动人口征税。这是早期城市和城市税发展的一个特点,对后来向城市人征税产生了一定的影响。
第二节 “廛布”的开征——城市土地利用税的雏形
早期城市土地利用主要是国家行为,体现了国有的性质。城市土地利用形态是城市空间不断得到扩展的过程,主要形式为居住用地、建筑用地、耕作用地、商业用地等。随着城市的发展,城市土地利用也得到发展,对城市土地征税成为城市税的发展方向。所谓城市土地利用税,一是指对附着在土地上的物品征税,如对房屋征税;二是指对城市土地本身征税。
城市居住用地是指城市居民盖房用地,包含房屋和地基,这类土地利用形式并没有征收城市税。建筑用地是指除城市居民居住用地外,用于庙宇、军事、宫殿建设用地,这类土地利用形式也没有征收城市税。早期城市时期,国家对城市用地进行征税的土地利用形式主要是指耕作用地和商业用地。这是城市税的来源。所谓城市耕作用地,是指用于种植的城市土地,由于早期城市发展水平的限制,城市还残留农业的色彩,城市种植也是城市的一部分和一道景观。对这类的土地课税,西周在国中也即城市中征收“园廛”,税率大致是二十取一。其实这是城市地税的一种,是后世园圃之税的源头,也即地税的源头。
城市商业用地是指用于商业活动的房屋和土地,早期城市时期,城市商业用地属于国有性质,属于国有财产。对这类土地利用形式征税,西周称之为廛布。廛布多是对商人储藏货物的空间、场所征税,而不是对其货物征税,因而也可以看作是屋税和城市地税的结合形式,具有空间税的特点。西周设有廛人这一官职负责征收城市屋税,对此《周礼注疏》认为廛人“掌敛市之絘布、总布、质布、罚布、廛布五种之泉,入于泉府,故与司市连类在此也”。而所谓的廛是“民居区域之称者”,西周对其征收是根据“又其职有廛布,谓货贿停储邸舍之税,即市屋舍名之为廛,不得为市中空地”。这就是屋税最早的起源,也有学者认为这可以视为城市地税,当邸舍没有储藏货物而属于“市中空地”时,那么这样可以视为对城市地征税。对此观点我是赞同的。
由上可见,屋税和城市地税的征收与城市土地利用和城市空间不断拓展是息息相关的,正是基于此,城市土地利用税得以开征。因而,它们具有城市土地利用税和城市空间税的特点。值得注意的是,城市土地利用税是对国有土地所征之税,属于国有资产,具有鲜明的国有性质。
廛布、园廛是屋税和城市地税的源头,廛布的开征标志着早期城市时期城市土地利用税雏形的形成。对后世向城市私人土地和房屋征税,即向城市私人资产征税影响深远。
编辑: 郝晓婷
一周热新闻